I nuovi portafogli modello di Quantalys
Pubblicato il 30/09/2026 - Marco ChinaiaUna nuova architettura di portafogli per ampliare le possibilità di scelta
L’obiettivo di questa nota è quello di presentare agli utenti della piattaforma Quantalys.it la logica che ha guidato la costruzione dei nuovi portafogli modello presenti nella piattaforma stessa. La principale novità non consiste tanto nell’aggiornamento delle asset allocation già esistenti, quanto piuttosto nella scelta di articolare l’offerta strategica in tre famiglie distinte, ciascuna composta da venti portafogli. Ne deriva un universo complessivo di sessanta soluzioni che, pur condividendo la medesima impostazione metodologica e la stessa visione di lungo periodo che hanno alimentato le scelte passate, sono state progettate per rispondere ad esigenze differenti in termini di target di clientela, di grado di articolazione dell’asset allocation e di modalità di copertura della componente azionaria.
La scelta di lavorare su tre famiglie differenti ha l’obiettivo, quindi, di ampliare il ventaglio di soluzioni disponibili, senza rinunciare ad un elemento essenziale: la coerenza finanziaria tra i diversi portafogli.
La prima famiglia è destinata alla clientela Affluent-Retail e, proprio per questo, utilizza un numero contenuto di asset class; l’obiettivo è di offrire una rappresentazione relativamente semplice dei principali motori di rendimento e di rischio, mantenendo comunque un’esposizione ampia ai mercati internazionali. Le altre due famiglie sono, invece, pensate per la clientela Private e presentano una struttura più granulare; in entrambe, il comparto obbligazionario è articolato in più componenti mentre ciò che cambia in modo sostanziale è il modo in cui viene declinata l’esposizione azionaria. Nella prima famiglia Private, l’azionario viene letto secondo una logica geografica, distinguendo, l’esposizione a Stati Uniti, Europa, Pacifico e Paesi emergenti. Nella seconda famiglia Private la medesima componente di rischio viene invece organizzata secondo una logica settoriale, distinguendo tecnologia, servizi finanziari, industria, salute, utilities, telecomunicazioni, energia e beni di consumo. Non si tratta, pertanto, di tre semplici varianti dello stesso portafoglio, ma di tre differenti modi di tradurre in asset allocation una comune visione strategica.
All’interno di ciascuna famiglia, i venti portafogli sono ordinati lungo un percorso crescente di rischio. I portafogli iniziali sono integralmente o quasi integralmente concentrati sulla componente obbligazionaria e sulle attività a minore rischiosità; procedendo lungo la sequenza, il peso delle componenti difensive diminuisce e aumenta progressivamente quello delle attività rischiose, fino ad arrivare, nel ventesimo portafoglio, ad un’esposizione interamente azionaria. Questa struttura consente alla piattaforma di disporre di soluzioni adatte a investitori caratterizzati da differenti livelli di tolleranza al rischio e da differenti orizzonti temporali: un orizzonte più breve e una minore capacità di sopportare le oscillazioni di mercato richiedono un peso più importante delle componenti difensive; al crescere dell’orizzonte temporale e della disponibilità ad accettare una maggiore volatilità, diventa possibile attribuire un peso via via maggiore alle asset class con più elevato potenziale di rendimento di lungo periodo.
La metodologia: Black-Litterman e ottimizzazione vincolata
La costruzione dei portafogli strategici richiede innanzitutto la definizione di stime prospettiche coerenti. Il problema è noto: un’ottimizzazione media-varianza tradizionale è estremamente sensibile ai parametri utilizzati come input e, in particolare, alle stime dei rendimenti attesi. Piccole variazioni nelle aspettative possono produrre variazioni molto ampie nei pesi ottimali e condurre a soluzioni concentrate o poco robuste. Per ridurre questa fragilità, il processo adottato combina due approcci fra loro complementari: da un lato una tecnica bayesiana, rappresentata dal modello di Black-Litterman, utilizzata per ottenere i rendimenti attesi di lungo periodo; dall’altro un insieme di regole euristiche, incorporate nell’ottimizzazione con vincoli di peso assoluti, infragruppo e tra gruppi. L’obiettivo non è sostituire l’ottimizzazione quantitativa con regole discrezionali, ma disciplinarla, facendo in modo che la soluzione finale mantenga caratteristiche di diversificazione, stabilità e ragionevolezza economica.
Il modello di Black-Litterman affronta uno dei passaggi più delicati dell’asset allocation: la stima dei rendimenti attesi. Il punto di partenza è costituito da una configurazione di equilibrio dei mercati. Attraverso un processo di reverse optimization si ricavano rendimenti impliciti coerenti con i pesi neutrali di mercato. Questi rendimenti rappresentano la cosiddetta prior information: una base neutrale rispetto alla quale possono essere espresse le view di lungo periodo. Le aspettative prospettiche non vengono quindi utilizzate in modo isolato, né sostituiscono completamente l’informazione incorporata nei prezzi di mercato; vengono invece combinate con essa. Il risultato è una distribuzione a posteriori dei rendimenti attesi, che costituisce l’input prospettico utilizzato nella successiva fase di ottimizzazione. La logica bayesiana permette, così, di evitare che l’intera asset allocation dipenda da previsioni puntuali trattate come se fossero certe e consente, al contrario, di integrare equilibrio di mercato, aspettative e grado di fiducia attribuito alle previsioni.
Anche la stima del rischio è orientata a una prospettiva strategica. Volatilità e correlazioni devono, infatti, rappresentare le relazioni di lungo periodo esistenti tra le asset class e non limitarsi a fotografare semplicemente una particolare fase congiunturale del mercato. Per un portafoglio strategico è essenziale che la matrice varianze-covarianze descriva in modo sufficientemente stabile i rapporti tra i diversi mercati, perché è proprio dall’interazione tra volatilità e correlazioni che deriva il beneficio della diversificazione. Il rendimento atteso di ciascuna asset class e la matrice dei rischi costituiscono, quindi, i due blocchi informativi che alimentano il processo di ottimizzazione media-varianza.
La seconda componente metodologica è rappresentata dall’ottimizzazione vincolata. Nel modello classico di Markowitz il portafoglio efficiente è quello che, per un dato livello di rischio, massimizza il rendimento atteso, oppure, in modo equivalente, minimizza il rischio per un determinato rendimento atteso. Applicato senza ulteriori cautele, tuttavia, il modello può attribuire pesi molto elevati alle asset class che beneficiano anche solo marginalmente di una stima più favorevole. Per questo motivo l’ottimizzazione è integrata con limiti di peso. I vincoli possono operare sulla singola asset class, sul peso complessivo di un gruppo di asset class e sul rapporto tra gruppi differenti. I vincoli infragruppo impediscono, ad esempio, che all’interno di una macro-area l’ottimizzatore concentri in modo eccessivo l’esposizione su un singolo mercato; i vincoli tra gruppi disciplinano invece la relazione tra grandi componenti del portafoglio. Il risultato è una frontiera efficiente che rinuncia consapevolmente a una piccola parte dell’efficienza teorica stimata dal modello non vincolato in cambio di una maggiore robustezza, diversificazione e minore esposizione all’errore di stima.
Questa impostazione è particolarmente importante quando l’obiettivo non è costruire un solo portafoglio, ma una sequenza ordinata di soluzioni. La frontiera efficiente deve essere percorribile in modo finanziariamente leggibile: al crescere del rischio, l’investitore deve osservare un progressivo spostamento dalle attività difensive alle attività rischiose e, contemporaneamente, un incremento del rendimento atteso. I vincoli contribuiscono a evitare discontinuità difficili da interpretare, mentre l’utilizzo di un’unica matrice di aspettative di lungo periodo rende coerenti i diversi punti della frontiera.
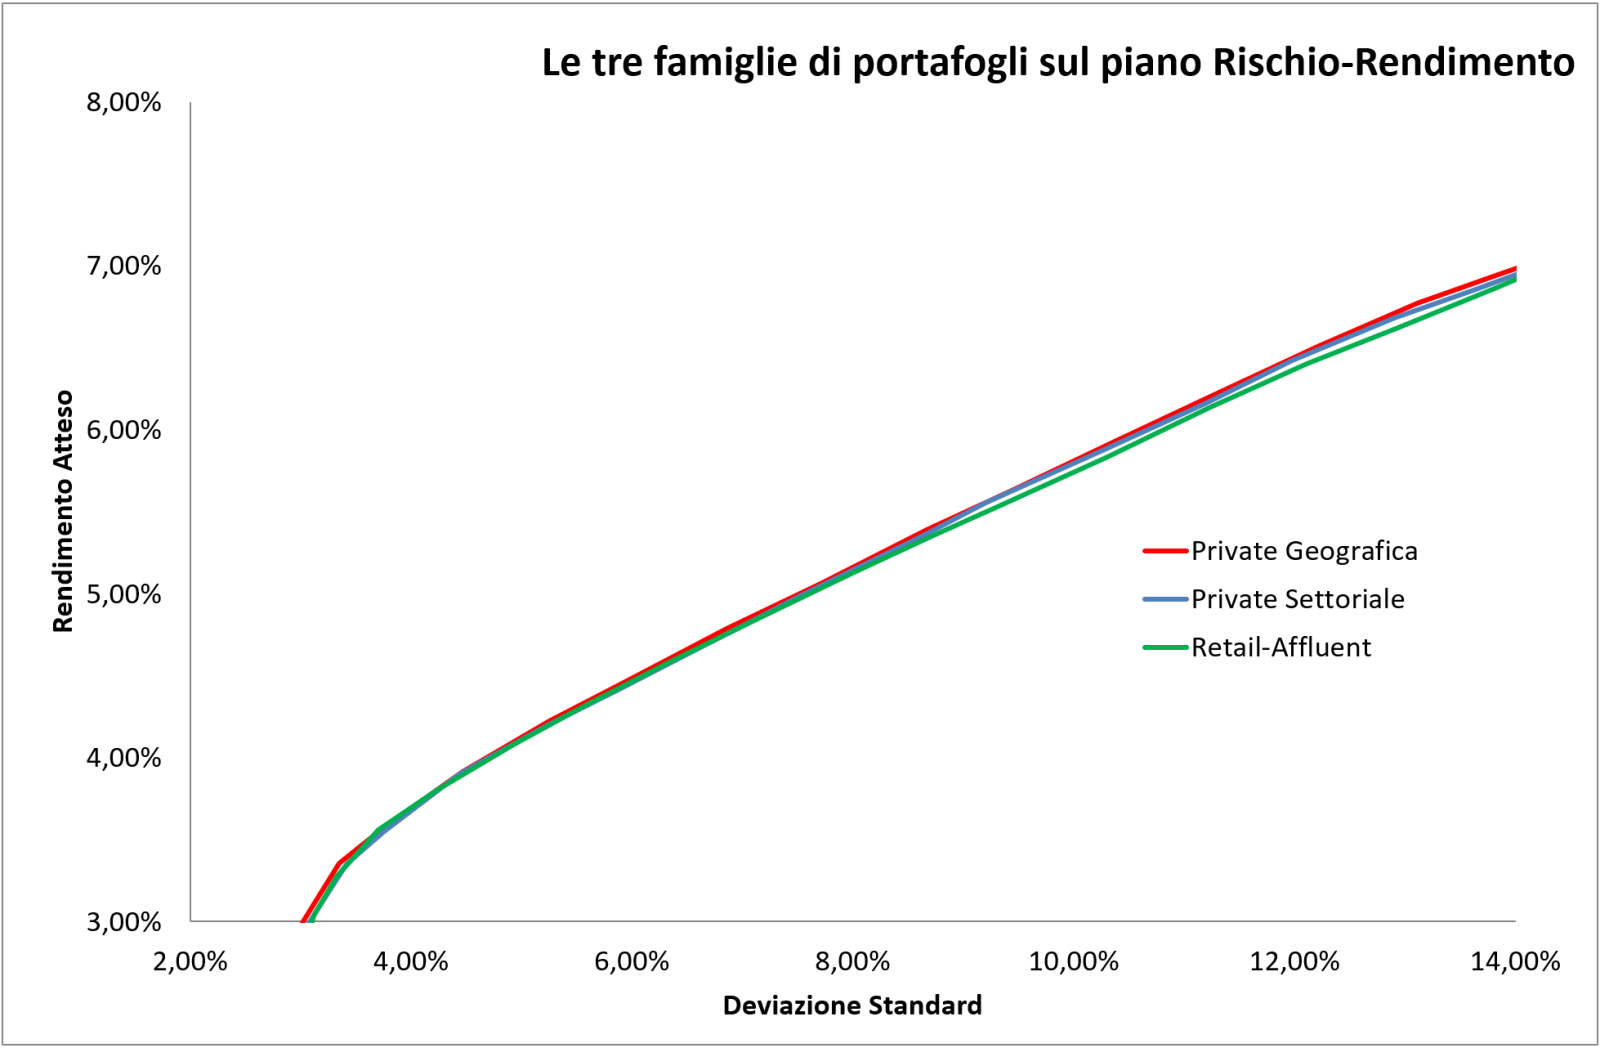
Un aspetto centrale del progetto è che le tre frontiere “parlino lo stesso linguaggio”. La frase non indica soltanto una generica somiglianza tra i portafogli, ma una proprietà metodologica precisa: le tre famiglie sono alimentate dalla medesima visione di lungo periodo e utilizzano ipotesi coerenti per la misurazione del rischio. Cambia l’universo con cui quella visione viene implementata e, nel caso delle due famiglie Private, cambia il modo in cui viene scomposta la componente azionaria; non cambia invece il quadro prospettico di riferimento. Per questa ragione rendimento atteso e rischio dei portafogli appartenenti alle tre famiglie sono direttamente confrontabili. La Figura 1 rende visibile questo risultato: le tre sequenze si sviluppano in aree molto vicine del piano rischio-rendimento, pur derivando da composizioni differenti. In altri termini, la maggiore granularità del portafoglio Private o la scelta tra lettura geografica e settoriale dell’azionario non introducono una diversa “unità di misura” del rischio e del rendimento.
Le tre famiglie: composizione, rendimento atteso e rischio
I dati confermano che l’architettura complessiva è costruita come un continuum. I sessanta portafogli non devono essere interpretati come sessanta proposte isolate, ma come tre percorsi paralleli che muovono da un’area molto prudente e arrivano ad un’area interamente esposta ai mercati azionari. Per cogliere la logica è utile osservare congiuntamente tre dimensioni: la composizione, che mostra quali motori di rischio vengono progressivamente introdotti; il rendimento atteso, che aumenta lungo la sequenza; e il rischio atteso, misurato attraverso la deviazione standard, che cresce coerentemente con il maggiore peso via via attribuito alle asset class rischiose.
La famiglia Affluent-Retail: semplicità, leggibilità e copertura dei principali mercati
La famiglia Affluent-Retail è costruita utilizzando un insieme ristretto di asset class. Nei portafogli effettivamente presenti nel file di composizione la struttura si concentra su obbligazionario euro a breve termine, obbligazionario euro all maturities, obbligazionario globale, azionario Europa, azionario globale e, in molti portafogli intermedi, su una quota di commodities. Questa scelta riduce la numerosità delle componenti senza rinunciare alla possibilità di rappresentare i principali fattori di rischio del mercato. L’azionario globale svolge, in particolare, una funzione di aggregazione: consente di ottenere una diversificazione internazionale senza dover articolare l’esposizione in numerose aree geografiche o settori. È una soluzione coerente con l’obiettivo della famiglia, che privilegia semplicità e immediata leggibilità della composizione dei portafogli.
Il percorso lungo i venti portafogli è molto netto. Il Portafoglio n. 1 è interamente obbligazionario: 43% obbligazionario euro a breve termine, 47% obbligazionario euro all maturities e 10% obbligazionario globale. Nel Portafoglio n. 2 compare una prima esposizione azionaria, mentre nei portafogli successivi il peso dell’azionario cresce gradualmente e quello obbligazionario si riduce. Nella parte centrale della sequenza le commodities contribuiscono alla diversificazione, con pesi contenuti. Il Portafoglio n. 20 rappresenta l’estremo opposto: è interamente azionario, con il 27% in azionario Europa e il 73% in azionario globale. La progressione è quindi facilmente interpretabile anche da un punto di vista economico: il passaggio da una soluzione all’altra non modifica la filosofia del portafoglio, ma aumenta in modo progressivo l’esposizione ai motori di rischio di lungo periodo.
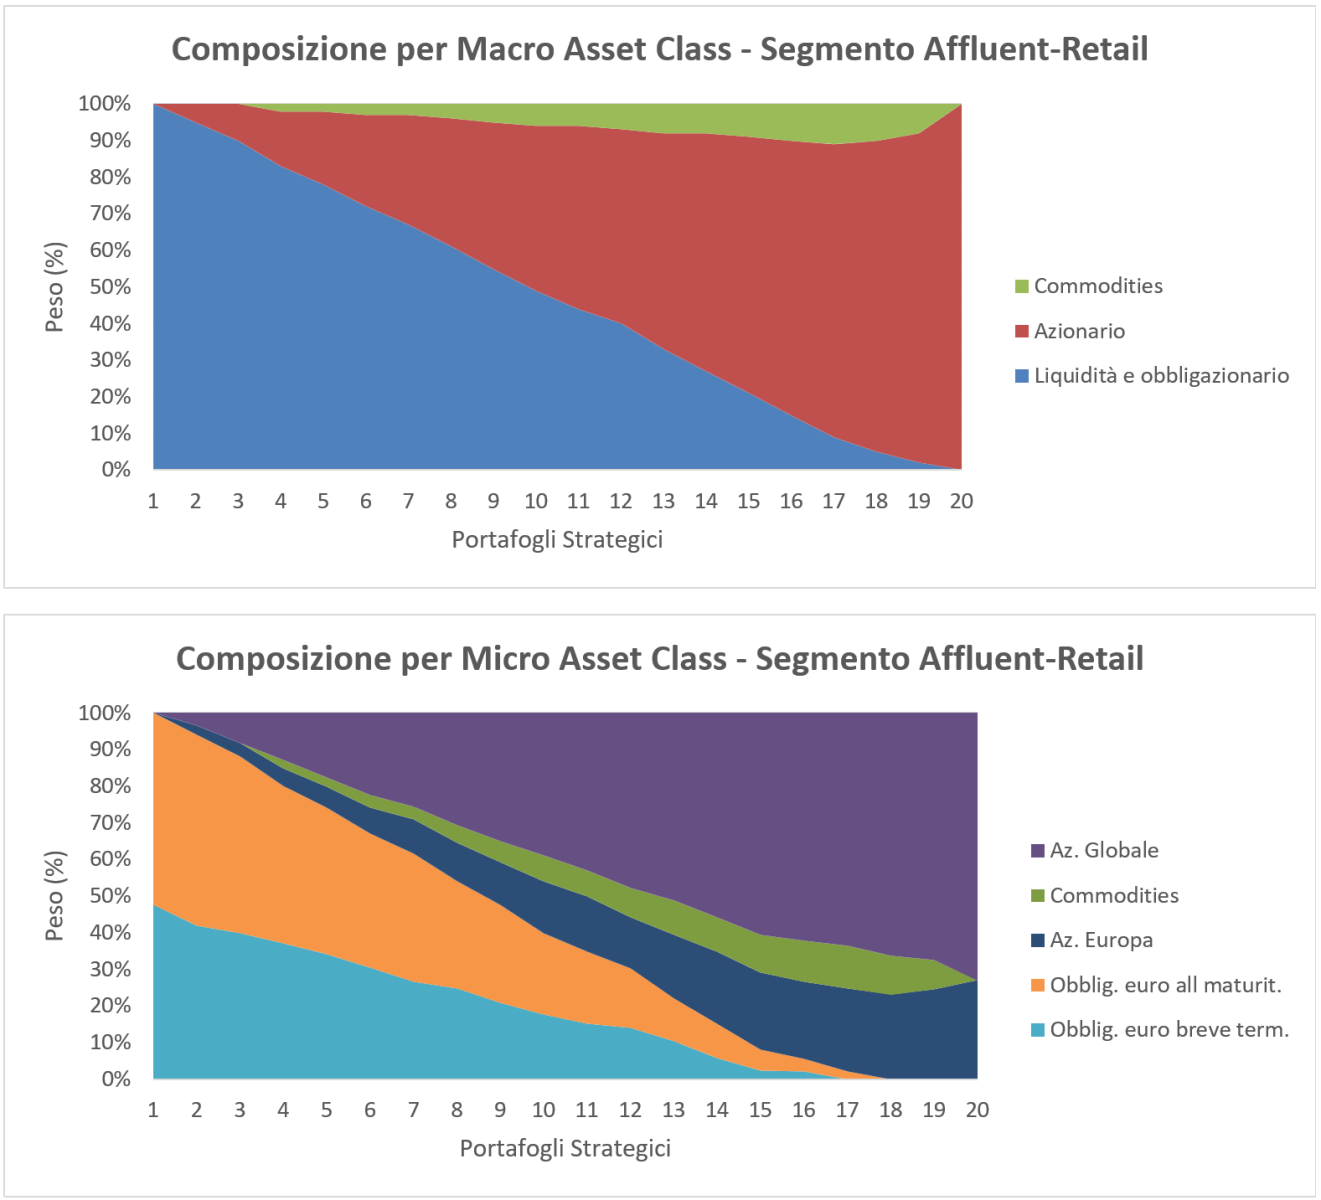
La stessa gradualità emerge dalle misure quantitative. Il rendimento atteso passa dal 2,74% del primo portafoglio al 7,44% del ventesimo, mentre il rischio atteso cresce dal 3,00% al 15,82%. L’aumento non è lineare in senso strettamente aritmetico, perché il rischio di portafoglio dipende anche dalle correlazioni tra le asset class e non soltanto dalla somma dei pesi delle attività rischiose.
La famiglia Private geografica: maggiore granularità e diversificazione per aree
La prima famiglia Private mantiene la stessa logica di progressione ma utilizza un universo più articolato. Sul lato obbligazionario compaiono, oltre alla liquidità, all’obbligazionario euro a breve termine, all’obbligazionario euro all maturities e all’obbligazionario globale, il debito dei Paesi emergenti e l’high yield. Sul lato azionario, la componente di rischio viene scomposta geograficamente in Europa, Pacifico, Paesi emergenti e Stati Uniti; nei portafogli intermedi è inoltre presente una quota di commodities. La maggiore numerosità delle asset class non è fine a se stessa: consente di controllare in modo più puntuale la provenienza geografica del rischio azionario e di utilizzare la diversificazione tra mercati con caratteristiche differenti.
Anche in questo caso il primo portafoglio è interamente difensivo: 10% liquidità, 36% obbligazionario euro a breve termine, 44% obbligazionario euro all maturities e 10% obbligazionario globale. Già dal secondo portafoglio compare una piccola esposizione azionaria, inizialmente concentrata su Europa e Stati Uniti; successivamente entrano Pacifico e Paesi emergenti e aumenta gradualmente la quota complessiva di equity. Nella parte più rischiosa della frontiera la componente obbligazionaria tende progressivamente a scomparire. Il Portafoglio n. 20 è composto esclusivamente dal comparto azionario: 27% Europa, 12% Pacifico, 19% Paesi emergenti e 42% Stati Uniti. Il risultato è un portafoglio ad alto rischio nel quale la diversificazione viene perseguita attraverso la distribuzione dell’esposizione tra le principali aree geografiche mondiali.
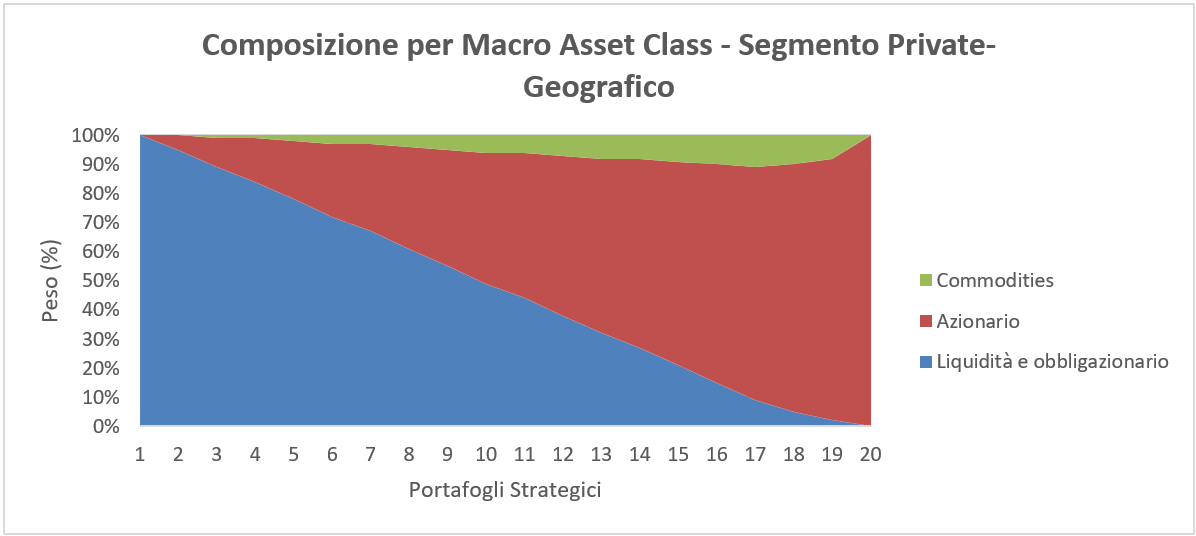
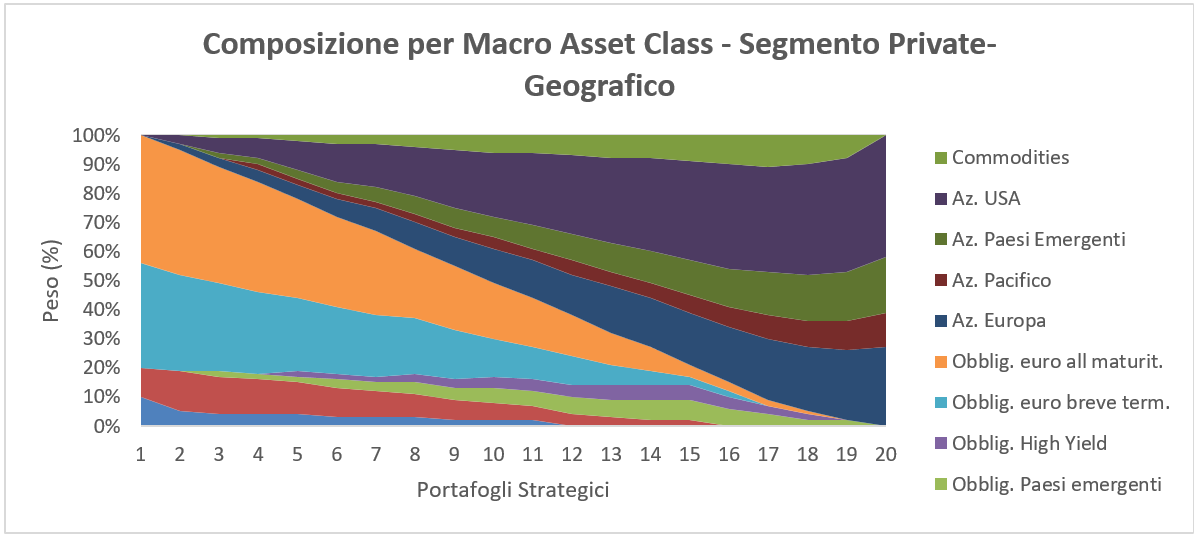
In termini di rendimento e di rischio, la frontiera geografica si estende dal 2,68% di rendimento atteso e 2,79% di rischio del Portafoglio n. 1 fino al 7,48% di rendimento atteso e al 16,08% di rischio del Portafoglio n. 20. I valori sono molto vicini a quelli della famiglia Affluent-Retail a parità di posizione lungo il percorso, ma non coincidono perfettamente, perché la diversa granularità dell’universo investibile modifica le opportunità di diversificazione e il contributo marginale delle singole asset class. Questa vicinanza è precisamente ciò che ci si attende da famiglie costruite sulla stessa matrice di aspettative: la composizione può essere differente, ma il significato finanziario di un determinato livello di rischio rimane sostanzialmente omogeneo.
La famiglia Private settoriale: il rischio azionario letto attraverso i settori
La seconda famiglia Private utilizza la medesima articolazione della componente difensiva, ma cambia radicalmente il modo in cui viene rappresentato il comparto azionario. In luogo delle aree geografiche, l’esposizione è distribuita tra servizi finanziari, industria, salute, servizi di pubblica utilità, tecnologia, telecomunicazioni, energia/commodities/oro e beni di consumo. Questa impostazione consente di leggere la componente azionaria attraverso i diversi motori settoriali dell’economia e di controllare in modo esplicito la concentrazione verso comparti caratterizzati da profili di crescita, sensibilità al ciclo e strutture di rischio differenti.
Il punto di partenza è identico a quello della famiglia Private geografica: il Portafoglio n. 1 è composto per il 10% da liquidità, per il 36% da obbligazionario euro a breve termine, per il 44% da obbligazionario euro all maturities e per il 10% da obbligazionario globale. Dal Portafoglio n. 2 iniziano a comparire le esposizioni settoriali; con l’aumento del rischio, la componente azionaria diventa progressivamente dominante e la parte obbligazionaria si riduce. Nel Portafoglio n. 20 l’esposizione è interamente azionaria e distribuita tra servizi finanziari 17%, industria 13%, salute 9%, utilities 7%, tecnologia 23%, telecomunicazioni 8%, energia/commodities/oro 8% e beni di consumo 15%. Anche qui, dunque, l’estremo finale della frontiera corrisponde a una soluzione integralmente esposta ai mercati rischiosi, ma la diversificazione è ottenuta secondo una chiave settoriale anziché geografica.
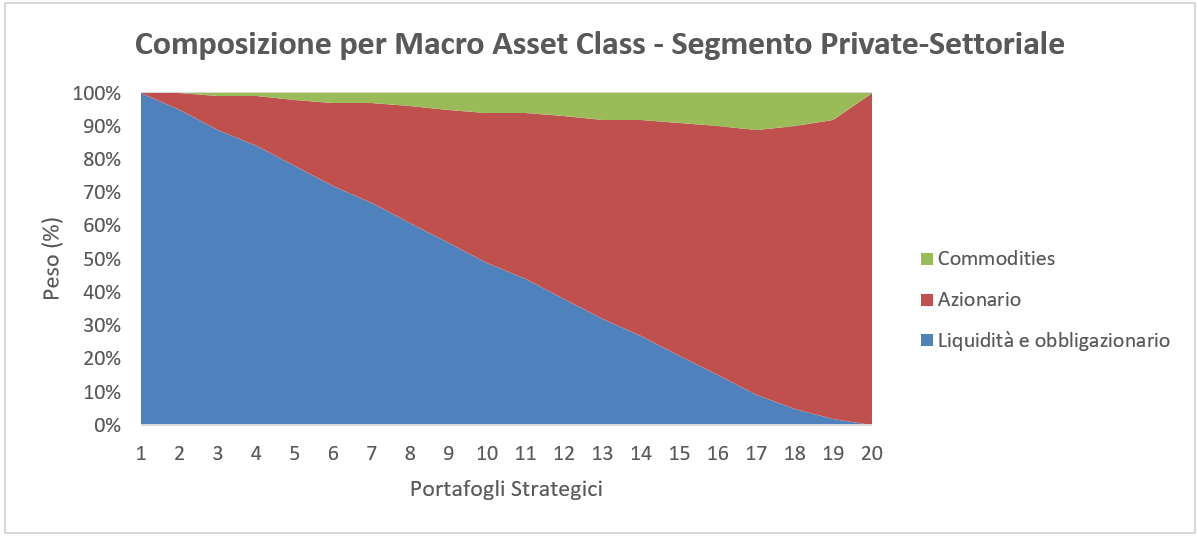
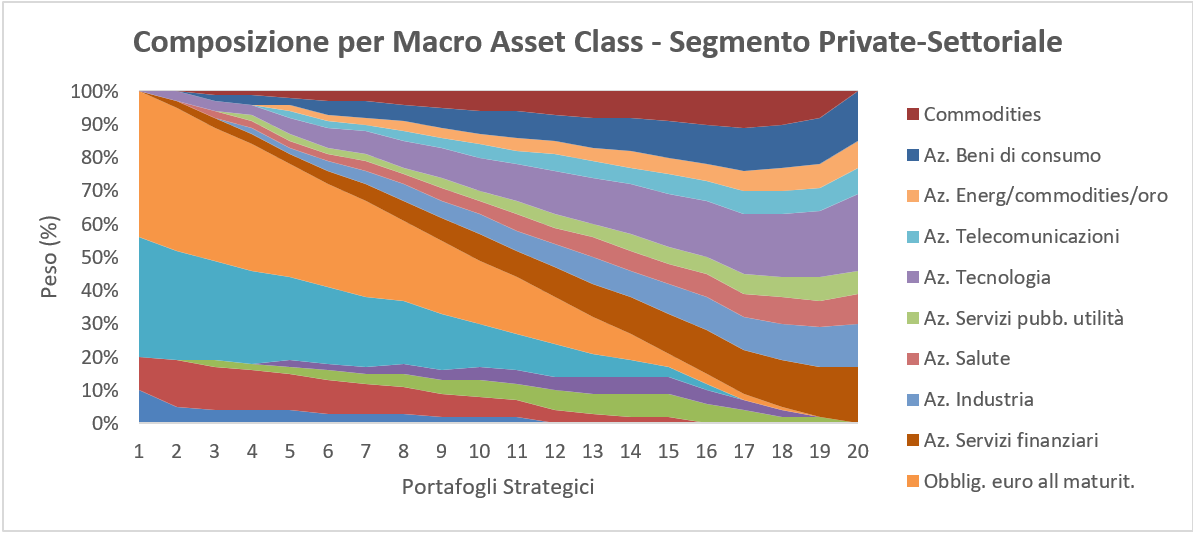
Il rendimento atteso della famiglia settoriale passa dal 2,68% del Portafoglio n. 1 al 7,37% del Portafoglio n. 20; il rischio atteso cresce dal 2,79% al 15,88%. Anche in questo caso, la frontiera rimane molto vicina a quella geografica. Il dato è significativo perché mostra che le due diverse modalità di scomposizione dell’equity non generano due scale di rischio incompatibili. Il consulente e l’investitore possono, quindi, confrontare le due famiglie sapendo che le misure di rendimento atteso e la volatilità sono state ottenute all’interno dello stesso quadro metodologico e prospettico. La scelta tra approccio geografico e settoriale può così essere ricondotta alla modalità con cui si desidera rappresentare e governare l’esposizione azionaria, non ad una differente ipotesi di fondo sull’evoluzione dei mercati.
Tre famiglie, una sola scala finanziaria
Il confronto sintetico tra gli estremi delle tre famiglie permette di cogliere immediatamente la coerenza del disegno. Le differenze tra i valori non devono essere interpretate come un ranking tra famiglie, ma come l’effetto naturale di universi investibili differenti sottoposti alla stessa logica di costruzione. I portafogli iniziali presentano rendimenti e rischi molto simili; i portafogli finali convergono tutti verso un’esposizione interamente azionaria, con rendimenti attesi nell’ordine del 7,4% e rischi attesi prossimi al 16%.
La confrontabilità assume un valore operativo rilevante. Se le tre famiglie fossero state costruite utilizzando scenari prospettici differenti, lo stesso valore di rendimento atteso o di volatilità avrebbe potuto incorporare ipotesi non omogenee e il confronto sarebbe stato poco informativo. Qui avviene l’opposto: la matrice delle aspettative è comune e la logica di misurazione del rischio è coerente. Ciò consente alla piattaforma di utilizzare i portafogli come elementi di un’unica architettura, all’interno della quale la scelta della famiglia precede la scelta del livello di rischio. Prima si individua il grado di articolazione desiderato e, per la clientela Private, la chiave geografica o settoriale con cui rappresentare l’equity; successivamente si individua, lungo la relativa frontiera, il portafoglio coerente con il profilo di rischio e con l’orizzonte temporale del cliente.
È importante anche sottolineare che la presenza di venti punti per ciascuna famiglia aumenta la granularità della scelta. Una classificazione basata su pochi portafogli modello costringe inevitabilmente ad associare investitori anche differenti ad una stessa soluzione. Una sequenza più fitta permette, invece, di avvicinare maggiormente il portafoglio strategico alle caratteristiche dell’investitore e rende più graduale il passaggio tra profili contigui. Questo non significa ricercare una precisione artificiale: rischio e rendimento attesi rimangono stime e, come tutte le stime, sono soggetti a incertezza. Significa, però, disporre di un’infrastruttura quantitativa sufficientemente articolata da evitare salti eccessivi tra una soluzione e quella successiva.
Conclusioni: più scelta, senza rinunciare alla coerenza di lungo periodo
La nuova architettura dei portafogli strategici amplia in modo significativo il range di soluzioni che alimentano la piattaforma Quantalys. La novità non risiede soltanto nel numero dei portafogli, ma soprattutto nella possibilità di scegliere tra tre modalità di implementazione: una famiglia Affluent-Retail più essenziale, una famiglia Private che articola l’azionario geograficamente e una famiglia Private che lo articola settorialmente. Ciascuna famiglia offre venti livelli progressivi di esposizione al rischio, muovendo da portafogli interamente obbligazionari fino a soluzioni interamente azionarie. In questo modo la piattaforma può coprire un insieme più ampio di esigenze, sia per segmento di clientela, sia per tolleranza al rischio e orizzonte temporale.
L’ampliamento dell’offerta non è stato ottenuto moltiplicando portafogli costruiti con criteri indipendenti. Al contrario, la robustezza dell’impianto deriva proprio dalla presenza di un motore comune. Il modello di Black-Litterman consente di integrare l’equilibrio di mercato con le previsioni strategiche di lungo periodo; l’ottimizzazione media-varianza trasforma tali stime in combinazioni efficienti di asset class; i vincoli di peso rendono il risultato più diversificato, stabile e meno sensibile agli errori di stima. Le tre famiglie sono, quindi, differenti nella forma, ma coerenti nella sostanza: condividono le stesse previsioni e la stessa metrica di rischio, e per questo “parlano lo stesso linguaggio”.
L’obiettivo finale è mettere a disposizione dell’utente della piattaforma un ventaglio più ampio di soluzioni di investimento, evitando che la maggiore possibilità di scelta si traduca in minore disciplina. Diversificazione, robustezza delle stime e prospettiva di lungo termine rimangono i principi ordinatori dell’intera architettura. La maggiore granularità serve a rappresentare meglio le diverse esigenze degli investitori; la metodologia comune serve a garantire che tali differenze rimangano all’interno di un quadro finanziario coerente, robusto e confrontabile. È questa combinazione tra ampiezza della scelta e unità metodologica a costituire il tratto distintivo dei nuovi portafogli strategici Quantalys.
I nuovi portafogli saranno disponibili a partire dal 13/10/2026. Non ci resta che augurarvi un buon lavoro con le nuove frontiere Quantalys!
© 2026 Quantalys. Tutti i diritti riservati. Le informazioni fornite sono di proprietà di Quantalys Italia Harvest Group; possono non essere esaustive e non costituiscono raccomandazione o sollecitazione all’investimento. Quantalys Italia Harvest Group non si assume alcuna responsabilità per le eventuali conseguenze derivanti da decisioni assunte o iniziative intraprese sulla base delle informazioni riportate nel presente documento. Tutti i dati sono aggiornati alla data indicata e attribuiti a Quantalys Italia Harvest Group, salvo diversa indicazione.